中3私たちの消費生活(家計) 中3社会のプリント
中3 社会(中学3年生) / 12月・1月ごろに習います
東京書籍の教科書では、単元「第4章 私たちの暮らしと経済」の1節「消費生活と経済」です。授業: 私たちの消費生活
この節のページ: 私たちの消費生活(経済の見方) / 私たちの消費生活(家計) / 契約と消費生活・消費者の権利を守るために(流通)
家計の収入(給与所得・事業所得・財産所得)と支出(消費支出・非消費支出)、可処分所得と貯蓄、貯蓄で考える安全性・流動性・収益性、計画的な支払いを整理します。一問一答は、言えたら□に✓をつけて進めます。
教科書では東京書籍「4章1節 家計と消費生活」帝国書院「3部1章1節 家計と消費生活」教育出版「4章1節 家計と消費生活」日本文教出版「3編1章1節 家計と消費生活」育鵬社「4章1節 家計と消費生活」
私たちの消費生活(家計)のまとめ
- 家計の収入には給与所得や事業所得、財産所得があり、支出には消費支出と、税金などの非消費支出がある。
- 収入から税金などを引いた可処分所得の使わない分は貯蓄になる。
- 貯蓄では安全性・流動性・収益性のどれを重視するかを考え、支払いも計画的に行うことが大切である。
例1
家計の収入と支出には何があるか。
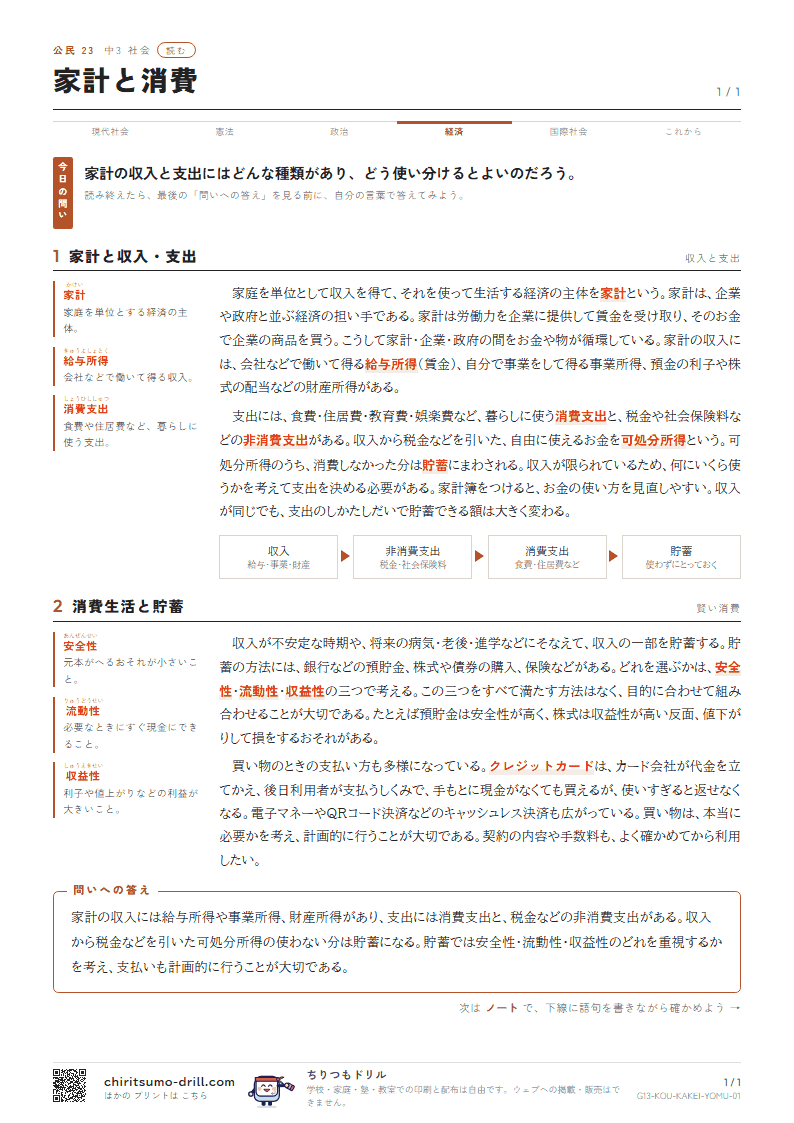
- 家計:家庭を単位とする経済の主体。
- 給与所得:会社などで働いて得る収入。
- 消費支出:食費や住居費など、暮らしに使う支出。
答え 家庭を単位とする経済の主体を家計という。収入には給与所得・事業所得・財産所得がある。支出には、食費などの消費支出と、税金や社会保険料などの非消費支出があり、収入から税金などを引いた可処分所得のうち使わない分は貯蓄になる。
例2
貯蓄や支払いはどうすればよいか。
- 安全性:元本がへるおそれが小さいこと。
- 流動性:必要なときにすぐ現金にできること。
- 収益性:利子や値上がりなどの利益が大きいこと。
答え 貯蓄の方法には預貯金・株式・債券・保険などがあり、安全性・流動性・収益性を考えて選ぶ。三つをすべて満たす方法はない。クレジットカードは、カード会社が代金を立てかえ、後日支払うしくみで、使いすぎに注意が必要である。
先生へのメモ
はじめに今日の問い「家計の収入と支出にはどんな種類があり、どう使い分けるとよいのだろう。」を声に出して読ませ、「読む」→「ノート」→「一問一答」の順に使います。ノートの「まとめ」は「問いへの答え」を見ずに書かせ、あとで見くらべさせてください。
私たちの消費生活(家計)のプリント(16枚)
はじめて使うなら 私たちの消費生活(家計) 読む から。見本を押すと、その場で大きな見本と印刷ボタンが開きます。
教科書のかわりに読む1枚です。はじめに「今日の問い」を読み、本文を読み終えたら、最後の「問いへの答え」を見る前に自分の言葉で答えてみます。赤い字は大事な語句で、赤シートをのせると消えるので、暗記にも使えます。
「読む」と同じ文章の大事な語句が下線になっています。番号の下線に語句を書きます。左の欄の説明がヒントです。答えの版では、下線に答えが赤で入ります(赤シートで消えます)。(答えつき)
「読む」と同じ節ごとに、左の問いに答えるつもりで、右のノートの下線に語句を書きます。最後の「まとめ」で、今日の問いに2文で答えます。答えの版には、まとめの答えの例をのせています(答えは赤シートで消える色です)。(答えつき)
下の語群から言葉を選んで、文の〔 〕に書く穴埋め10問です。「読む」「穴埋め」のあとの確かめに使います。答えの版は、答えが赤で入ります(赤シートで消えます)。(答えつき)

「きほん」と同じ穴埋めで、答えの頭文字がヒントとして薄く入っています。語群も付いているので、まず自信がないときに使います。(答えつき)
語群のない穴埋め6問、文を完成させる問題4問、選択問題2問の12問です。文を完成させる問題は、〔 〕に当てはまる語句を書いて正しい文にします。(答えつき)

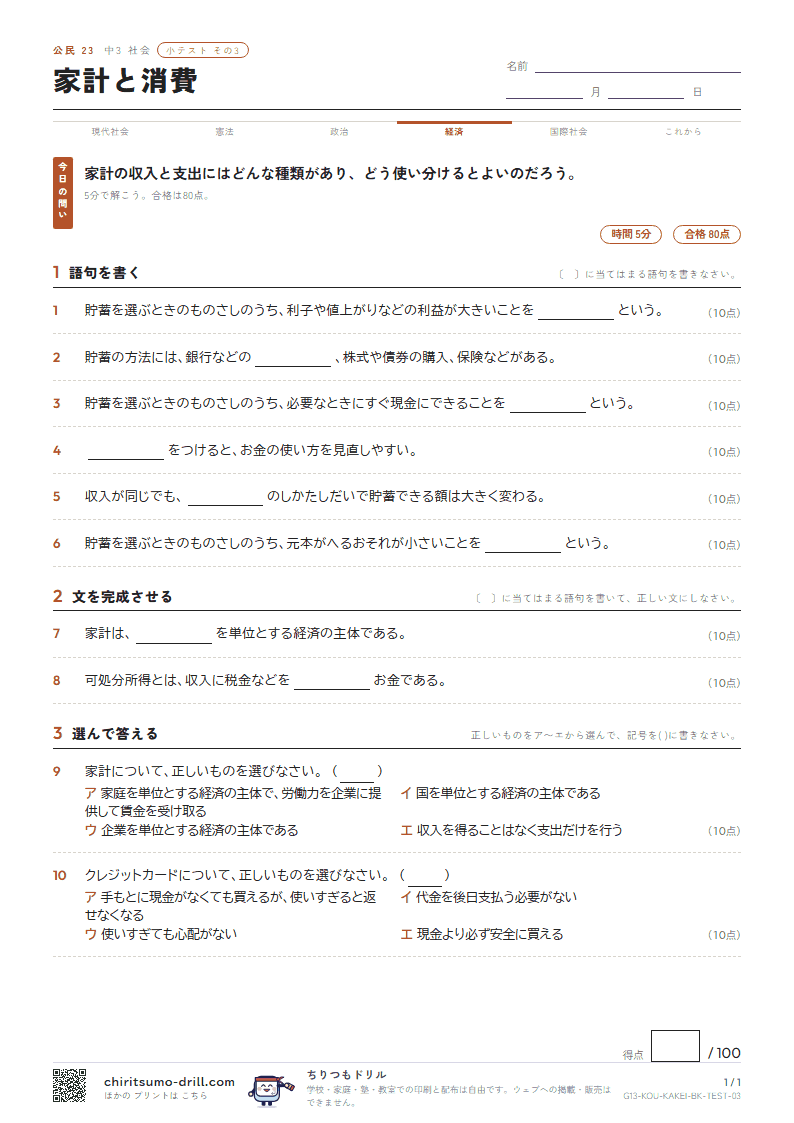
10問100点の小テストです。時間は5分、合格は80点です。単元の最後に、ノートや教科書を見ないで解きます。(答えつき)

見つかりませんでした。
この単元について(ねらい・つまずき・教え方・運営者の見方)
この単元のねらい
家計の収入と支出を種類ごとに分け、収入から税金などを引いた可処分所得が、消費と貯蓄にどう分かれていくかをたどります。貯蓄を選ぶときの三つのものさしと、広がるキャッシュレス決済のしくみも、自分の暮らしに引きよせて考えます。
学ぶ内容
家計とは、家庭を単位として収入を得て生活する経済の主体で、企業・政府とならぶ経済の担い手です。家計は労働力を企業に提供して賃金を受け取り、そのお金で企業の商品を買います。 収入には、会社などで働いて得る給与所得(賃金)、自分で店や農業などの事業をして得る事業所得、預金の利子や株式の配当などの財産所得があります(「給与収入」のように「収入」とよぶ教科書もあります)。支出は、食費・住居費・教育費・娯楽費など暮らしに使う消費支出と、税金や社会保険料などの非消費支出に分かれます。収入から非消費支出を引いた、自由に使えるお金が可処分所得で、そのうち消費しなかった分が貯蓄になります。プリントの流れ図は、この「収入→非消費支出→消費支出→貯蓄」の順を4つの箱で示しています。 貯蓄の方法には、預貯金・株式・債券・保険などがあり、元本がへるおそれが小さい安全性、すぐ現金にできる流動性、利子や値上がりによる利益が大きい収益性の三つで考えます。三つをすべて満たす方法はないので、目的に合わせて組み合わせます。 支払い方法では、クレジットカードのほか、電子マネーやQRコード決済などのキャッシュレス決済が広がっています。クレジットカードは、カード会社が代金を立てかえ、後日利用者が支払うしくみです。
つまずきやすいところ
- 消費支出と非消費支出は、どちらも家計から出ていくお金です。食費や住居費のように暮らしのために使うのが消費支出、税金や社会保険料のように納めるのが非消費支出、と使い道で分けます。
- 可処分所得は、収入から非消費支出を引いた残りです。税金や社会保険料を納めたあとに、手もとに残って自由に使える額にあたります。
- 貯蓄は「使わずにとっておく分」で、預貯金・株式・債券・保険は、そのための方法です。株式や保険が貯蓄の方法に入るのは、このためです。
- 安全性・流動性・収益性は、似た形の3語です。預貯金は安全性が高い、株式は収益性が高い反面値下がりのおそれがある、という本文の2つの例とセットにすると区別できます。流動性は「必要なときにすぐ現金にできるか」を表します。
- クレジットカードは、買った時点では手もとの現金が減らないため、支払いが後から来ることを意識しにくい支払い方法です。カード会社が立てかえた代金を、後日自分が支払うしくみであることを押さえます。
教え方・声かけのコツ
- 実際の家庭の収入を話題にする必要はありません。架空の家庭の金額を決め(たとえば収入30万円、税金・社会保険料6万円)、可処分所得を計算してから消費支出と貯蓄に分けてもらうと、流れ図の4つの箱が数字でつながります。
- お小遣いを「すぐ使う」「少しためる」「目的があってとっておく」に分け、それぞれ安全性・流動性・収益性のどれを重く見たかを言ってもらうと、ものさしが身近になります。
- 貯蓄の学習は、特定の商品をすすめるためのものではありません。「三つをすべて満たす方法はないから、目的で選ぶ」という考え方を言葉にできれば十分です。
- 家で使っている支払い方法を挙げ、お金が出ていくのが「前もって(チャージ)」「その場で」「後日まとめて」のどれかを分けてみてください。クレジットカードが後払いであることが、ほかの方法と比べてはっきりします。
運営者の見方
今日の問いは「どんな種類があり」「どう使い分けるとよいか」の二つに分かれ、第1節が種類、第2節が使い分けにあたります。第1節の流れ図は、収入から税金などが引かれ、残りが消費と貯蓄に分かれていくようすを4つの箱で見せており、可処分所得という目に見えにくい額の位置がつかみやすくなっています。 第2節には図がなく、似た形の3語(安全性・流動性・収益性)を本文の例で区別します。一問一答でもこの3語を続けて聞くので、定義の言い回しのちがい(元本がへるおそれ・すぐ現金に・利益が大きく)に注目すると答えやすくなります。 事業所得と財産所得は、左の欄のキーワードには入っていませんが、一問一答の最後の2問で聞かれます。第1節の1段落目の終わりを読み返して答える問いです。 ノートのまとめの例は、1文目で可処分所得を消費支出と貯蓄に分け、2文目で貯蓄の選び方を書いており、二つの節をそれぞれ1文で受ける形になっています。
よくある質問
Q. 可処分所得は、給料の「手取り」と同じですか。
A. 考え方は近いです。給料から税金や社会保険料が引かれた手取りの額は、おおむね可処分所得にあたります。家計全体で考えるときは、給料以外の収入も合わせ、そこから非消費支出を引きます。
Q. 株式や債券も貯蓄に入るのですか。
A. 入ります。本文では貯蓄の方法の一つとして挙げ、収益性が高い反面、値下がりして損をするおそれがあると説明しています。商品をすすめる内容ではなく、ものさしで比べる練習のための例です。
Q. 契約や消費者の権利は、この単元で学びますか。
A. この単元では扱っていません。次の『契約と消費者の権利』の単元で学びます。
教科書の単元名との対応
この単元のプリントは、次の教科書の単元で使えます(5社・5単元)。区切りは目安です。
コースで使う(復習の日程を自動で作る)
① どちらのコースにしますか?
② コースの長さは?
③ 先生が使いますか? おうちで使いますか?
④ この順番で、1回に1枚ずつ使ってください