小5損益算のプリント
小5 中学受験 算数 / 10月ごろに習います
学年と「〜月ごろ」は、中学受験の塾で習う一般的な時期です(学校の授業とはちがいます)。つるかめ算などの特殊算は、学校の教科書にはほとんど出てきません。塾によって順番がちがうので、目安としてお使いください。
原価・定価・売り値・利益の関係を求めます。基本(定価・売り値・利益・利益率)、標準(割引きの利益から原価・売れ残りの全体の利益・利益と損失から原価・2回の値下げ)、発展(利益が出る最低個数・2品の利益の合計・つるかめ算との組み合わせ・利益率の逆算)。答えには解き方の式ものせています。
この内容は「ポイント」のプリント(下の一覧)としても印刷できます。
先生へのメモ
原価を100(または100の倍数)とおいて、定価=原価×(10+○)÷10、売り値=定価×(10−○)÷10 で考えるのが型です。定価から売り値まで下げた分は「利益+損失」の合計になることにも注目させてください。
コースで使う(復習の日程を自動で作る)
① どちらのコースにしますか?
② コースの長さは?
③ 先生が使いますか? おうちで使いますか?
④ この順番で、1回に1枚ずつ使ってください
プリント一覧(31枚)
はじめて使うなら 損益算 きほん その1 から。見本を押すと、その場で大きな見本と印刷ボタンが開きます。

上の「れい」で解き方の型を確かめてから、問題の下の余白に、式(線分図をかいてもよい)と答えを書きます。(答えつき)


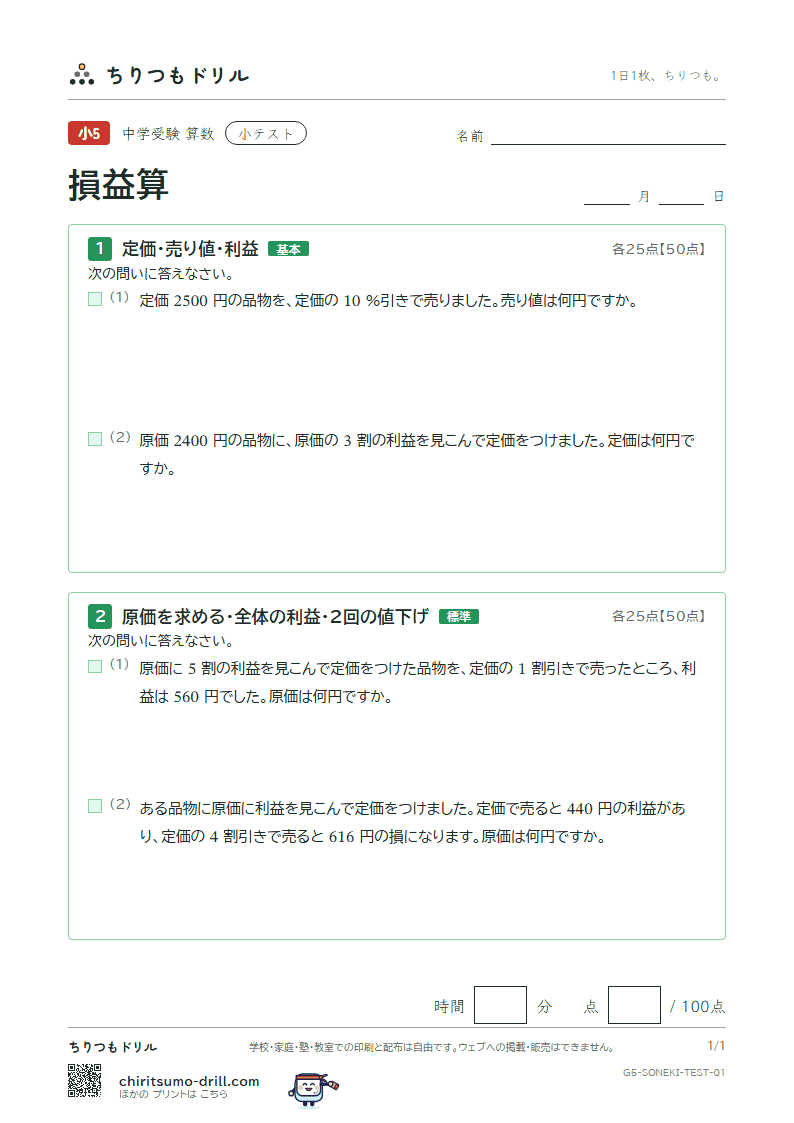
基本の型の大問と、標準の型の大問の2つです。余白に式と答えを書きます。(答えつき)
最難関中学の入試で、大問のはじめの小問として出るくらいの問題です。図や表をかき、条件を1つずつ式にしてから解きます。答えの版には、解き方の式をのせています。(答えつき)



文字と枠を大きくして、定価・売り値・利益の基本の問題だけにしたプリントです。(答えつき)


見つかりませんでした。
この単元について(ねらい・つまずき・教え方・運営者の見方)
この単元のねらい
原価・定価・売り値・利益の関係を、割合で整理して、利益や原価を求める問題が解けるようになることをねらいます。
学ぶ内容
損益算は、商品を仕入れた値段(原価)に利益を見こんで定価をつけ、そこから値引きして売るときの、もうけを考える単元です。基本の関係は、「定価=原価+見こんだ利益」「売り値=定価−値引き」「利益=売り値−原価」の3つです。割合で表すと、「○割の利益を見こんだ定価」は原価×(10+○)÷10、「定価の○割引きの売り値」は定価×(10−○)÷10になります。%で書かれていれば、10のかわりに100を使います。たとえば原価1000円に2割の利益を見こむと、定価は1000×12÷10=1200円です。これを1割引きで売ると、1200×9÷10=1080円で、利益は1080−1000=80円、原価の8%です。2割増やして1割引いても、1割の利益にはなりません。2割は原価をもとにした割合、1割は定価をもとにした割合で、もとにする量がちがうからです。このように、定価から値引きして売っても、利益が残る場合があります。小学校では5年で割合と百分率を学びますが、損益算は教科書の単元としては扱われないことが多く、中学受験算数で学ぶ内容です。
つまずきやすいところ
- 「2割の利益」を、原価に2割をたすのではなく、2割そのものを定価と考えてしまいます。割合の基準が原価であることを見落とすためです。
- 「定価の○割引き」なのに、原価の○割を引いてしまいます。「どの値段の何割か」を毎回確かめないと、基準がずれます。
- 売れ残りがある問題で、仕入れた個数と売れた個数を取りちがえます。仕入れの代金は全部の個数、売り上げは売れた個数で計算します。
- 「原価の何割の利益か」を求めるときに、利益を売り値や定価でわってしまいます。利益の割合は、原価をもとにして考えるのがふつうです。
教え方・声かけのコツ
- 「原価を100とする」と最初に書いて、定価と売り値を線分図に並べます。基準が何かが、図の中で見えるようになります。
- 割引きの問題では、「定価の○割引き=定価の(10−○)割」と言いかえて、売り値の割合を先に出す練習をします。
- 全体の利益を求める問題では、「仕入れの代金」と「売り上げ」を分けて表に書かせます。
- 答えが出たら、売り値が原価より高いかどうか、利益か損失かが合っているかを確かめさせます。
運営者の見方
損益算は、言葉の数が多く、「原価」「定価」「売り値」を読み分けるだけで大変な単元です。そこで、きほんのプリントで、定価・売り値・利益を求める問題を何枚もくり返し、言葉と式の対応に慣れられるようにしました。割で書いた問題と%で書いた問題の両方が出ます。余白には、線分図をかいてもよいことを案内しています。ふつうのプリントでは、標準の大問として、割引きして売ったときの利益から原価をもどす問題や、売れ残りが出たときの全体の利益、利益と損失の両方から原価を求める問題、2回の値下げが加わります。はってんには、利益が出るには最低何個売ればよいかを考える問題や、2品の利益の合計、定価と値下げ後の値段の個数をつるかめ算で求める問題、利益率の逆算があります。つるかめ算とつながる問題があるので、つるかめ算を先に学んでいると取り組みやすいと思います。個別配慮のプリントは、文字と枠を大きくして、定価・売り値・利益の基本の問題だけに絞りました。ポイントのプリントでは、原価を100とおく考え方と、定価で売ったときの利益と値引きして売ったときの損失をたすと値引きした額になる、という見方をまとめています。
よくある質問
Q. 「原価を100とおく」とはどういう意味ですか?
A. 原価を具体的な金額にしなくても、割合だけで考えられるようにする方法です。原価を100とすると、2割の利益を見こんだ定価は120、その1割引きは108、利益は8と、整数で比べられます。実際の利益がこの8の何倍かを見れば、原価が求められます。
Q. 「利益」と「利益率」のちがいは何ですか?
A. 利益はもうけた金額(円)です。利益率は、そのもうけが原価の何%(何割)にあたるかを表す割合です。問題文で、何をもとにした割合かを確かめてください。
Q. つるかめ算を先に習っていないと難しいですか?
A. きほんやふつうの問題には必要ありません。はってんに、つるかめ算と組み合わせた問題があるので、そこで使います。